2026年11月15日時点の公表情報に基づく解説
一般貨物自動車運送事業を営む事業者にとって、今後重要になる制度の一つが「適正原価」です。2025年6月に成立・公布された改正貨物自動車運送事業法では、国土交通大臣が適正原価を定めて告示し、施行後はその原価を下回らないようにする仕組みが設けられました。
これまでの「標準的な運賃」とは何が違うのでしょうか。現在収受している運賃が適正原価を下回る場合、どんな影響があるのでしょうか。この記事では、制度の目的、標準的な運賃との違い、取引への影響、許可更新との関係、今からできる準備を解説します。
法律で確定しているのは制度の枠組みです。具体額、算定単位、比較や是正の方法は、政省令・告示等で確認する事項です。
1.適正原価とは何か
適正原価とは、トラック運送事業を適正に運営するために必要な費用を踏まえ、国土交通大臣が定める運賃・料金に係る原価です。運送事業には燃料費、車両費、ドライバーの人件費、安全管理に必要な費用などがかかります。
荷主との取引関係などから、費用の上昇を運賃に十分反映できない場合があります。必要な原価を下回る状態が続くと、適切な賃金の支払い、車両の維持管理、安全確保に必要な投資が難しくなります。制度には、必要な費用を確保できる取引環境を整える狙いがあります。
いつから始まるのか
改正法附則第1条により、適正原価に関する規定は2025年6月11日の公布から3年以内の政令で定める日に施行されます。また、改正後の第9条の3は、同条の施行に加えて、第9条の2第2項による適正原価の告示があった場合に適用されます。2026年11月15日時点で確認した公表資料では、具体の施行日、原価の金額や最終的な算定方法は確認できませんでした。
2.標準的な運賃と適正原価の違い
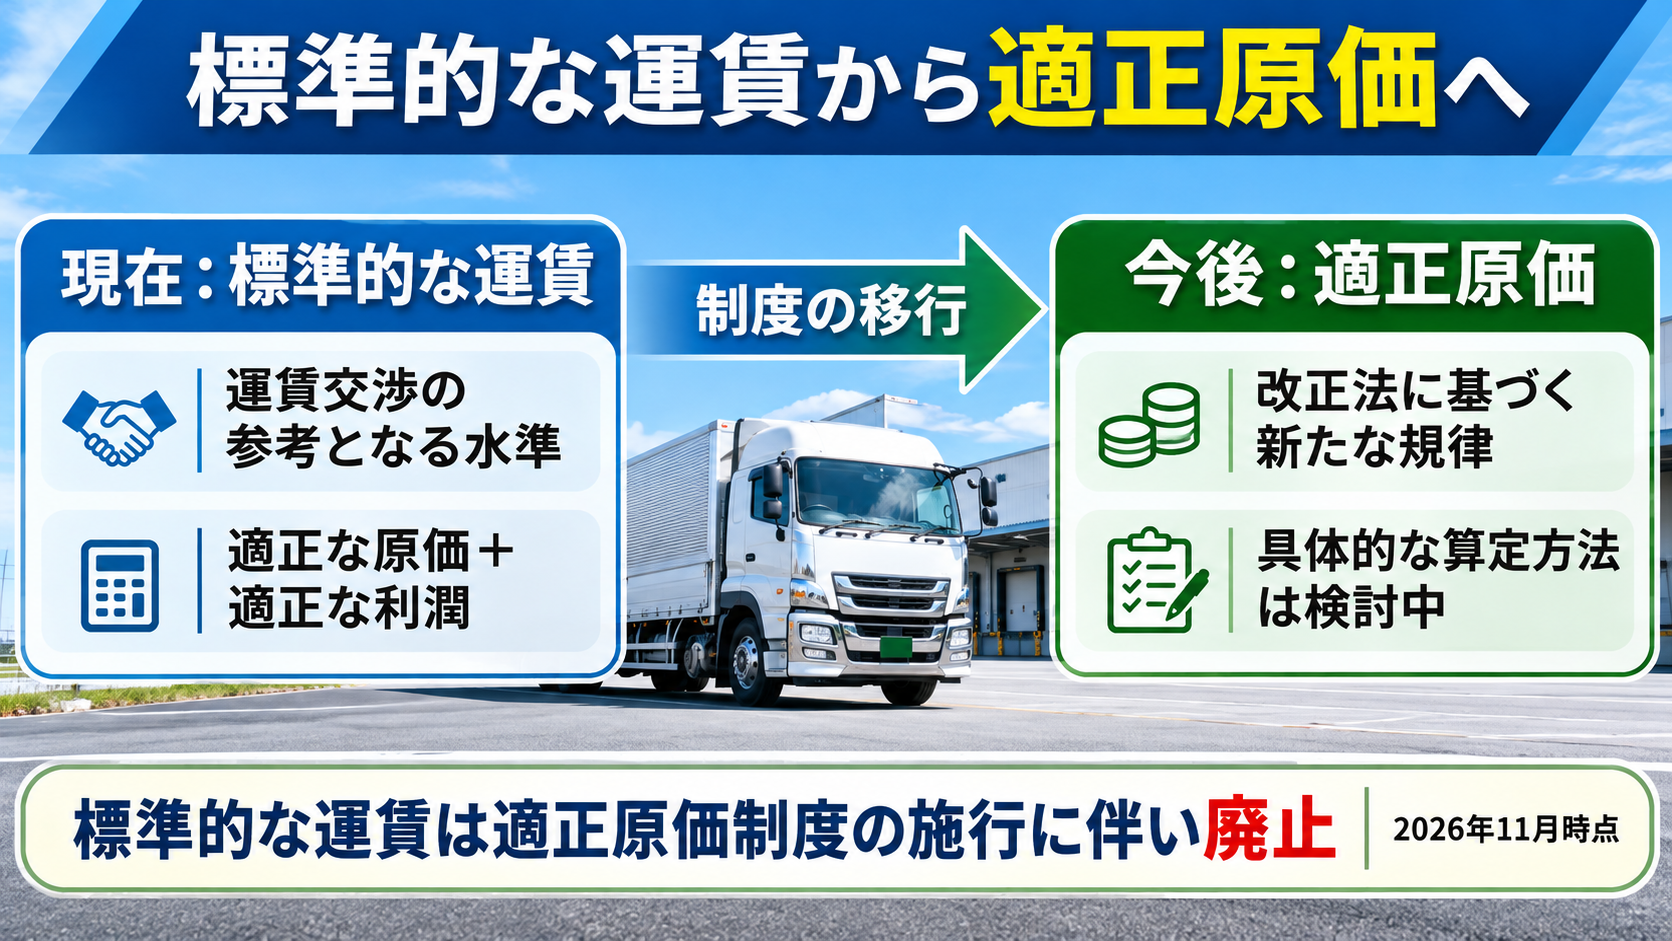
標準的な運賃は、法令を守りながら継続して運送事業を営めるよう、運賃交渉等で使う参考水準として国土交通大臣が告示しています。算定には、能率的な経営の下での適正な原価に適正な利潤を加える考え方が用いられています。適正原価は、改正法で導入される運賃・料金の規律に関係する原価です。
| 比較項目 | 現在:標準的な運賃 | 施行後:適正原価 |
|---|---|---|
| 基本的な役割 | 適正な運賃収受の参考水準 | 改正法による運賃・料金の規律の基準 |
| 算定の考え方 | 能率的な経営の下での適正な原価に適正な利潤を加える | 燃料費、人件費、安全確保に必要な経費などを反映した原価 |
| 法的な位置付け | 国土交通大臣が告示する運賃交渉等の参考水準 | 改正規定の施行後、適正原価の告示があった場合に第9条の3が適用 |
| 制度移行 | 適正原価制度に関する改正規定の施行に伴い廃止 | 改正法で導入。適正原価の告示を前提に下回らないようにする規律が適用 |
| 具体的な水準 | 現行の告示あり | 具体的な水準・算定方法は検討中 |
| 事業者への影響 | 運賃交渉・運賃設定の参考 | 受託する運送と、他の事業者に委託する対象運送の双方に関係 |
標準的な運賃は、適正原価制度に関する改正規定の施行に伴い廃止されます。両者の金額にどの程度の差が出るかは、正式な算定方法と告示を確認する必要があります。
3.適正原価にはどのような費用が関係するのか
改正後の第9条の2は、燃料費、全産業の賃金水準を踏まえた人件費、減価償却費、安全確保に必要な経費、委託手数料、事業継続に不可欠な投資の原資、公租公課などを反映して積算する枠組みを定めています。
自社の原価を把握する際には、例えば次の費用を確認します。
- 人件費 給与、賞与、法定福利費など
- 車両関係費 取得・償却、保険、税金など
- 燃料費 軽油など
- 修繕・整備費 点検、整備、タイヤ交換など
- 運行・安全管理費 運行管理や安全確保にかかる費用
- その他の経費 営業所の維持費、管理部門の費用など
この一覧は自社での点検例です。制度上の個別費目、算定方法、事業者や運行条件による差の扱いは正式な公表資料で確認します。第4回検討会では、車型・車種や地域の区分、実車率(走行距離のうち荷物を積んで走る割合)、回送、燃料費や諸料金の算定等が論点に挙がりました。
4.適正原価を下回る運賃の取扱い
改正後の第9条の3は、適正原価の告示があった場合、一般貨物自動車運送事業者が引き受ける貨物の運送の運賃・料金について、適正原価を下回らないようにする義務を定めています。引き受けた運送のために他の貨物自動車運送事業者の対象となる運送を利用するときは、その委託側の運賃・料金にも同様の義務があります。
国土交通省は制度趣旨を、適正原価を継続して下回らないようにするものと説明しています。第9条の3の条文に「継続して」という文言はなく、比較期間や取引単位、一件の取引をどう評価するか、どのように是正するかは今後の公表内容を確認する必要があります。一件の低額取引を理由に直ちに違反と断定することも、一件なら許されると判断することもできません。運送事業者としては、運賃・料金、実際の原価、取引ごとの収支を整理しておくことが重要です。
5.荷主との運賃交渉はどう変わるのか
今後の交渉では、燃料費や人件費がどれだけ増えたかを具体的に示し、必要な費用を説明できるようにすることが有効です。運賃に加え、荷待ち、荷役、附帯業務、高速道路料金などについて、契約と請求でそれぞれの負担と対価を確認します。取扱いが曖昧だと、負担した費用と収受する対価が一致しない場合があります。
第9条の3が直接定めている義務の主体は運送事業者です。荷主等への是正指導の考え方や責任範囲は検討会の論点であり、個々の荷主の責任や措置については正式な制度内容を確認してください。
6.許可更新制度との関係
同じ法改正により、許可更新制度も導入されます。改正後の第25条第1項第2号には、適正原価を下回らない額での受託・委託が加わります。第6条第3号の2がこの基準の遵守見込みを求め、第6条の2第5項により第6条の許可基準は更新にも適用されます。
この条文上のつながりは確認できますが、どの資料を提出し、個々の取引や是正状況をどう評価するかは、今後の審査基準等を確認する必要があります。初回更新の経過措置は、一般貨物自動車運送事業の許可更新制度の解説をご覧ください。
7.運送事業者が今からできる準備
自社の原価を把握する
車両費、人件費、燃料費、修繕費などを整理し、実際の運送にいくらかかっているかを把握します。
運賃・料金の収受状況を確認する
取引先別・運送内容別に可能な範囲で収受状況を整理し、荷待ちや荷役にかかる負担も確認します。運送を外部に委託する場合は、受託側の収入と委託側の支払いを分けて追えるようにします。
運送契約書や取引条件を確認する
運送内容、運賃・料金、附帯業務の範囲を、契約、配車、請求の資料で突き合わせます。すでに施行されている書面交付義務は、対象となる取引に応じて対応します。
国土交通省の公表情報を確認する
検討会の資料に加え、施行日を定める政令、具体的な制度を定める省令・告示・通達を確認します。第5回は2026年11月13日の開催予定が発表されました。11月15日の確認では、配布資料・議事要旨の公開は確認できませんでした。
8.よくある質問
適正原価はすでに適用されていますか?
制度の枠組みは法律で決まっています。適正原価に関する規定の施行日や具体額は、基準日に確認した資料では確認できませんでした。新たな規律の適用には、同規定の施行と適正原価の告示が関係します。
標準的な運賃はなくなりますか?
改正法(令和7年法律第60号)第2条は、標準的な運賃の根拠である貨物自動車運送事業法附則第1条の3を削除します。このため、適正原価制度に関する改正規定の施行に伴い、標準的な運賃の制度は廃止されます。具体的な施行日は政令で定められます。
適正原価より安い運賃で一度運送したら違反ですか?
第9条の3は適正原価を下回らないようにする義務を定めています。個別取引の扱い、比較期間、判定方法が確認できるまでは、一件の運送を取り出して違反かどうかを判断できません。
許可更新の際に適正原価も審査されますか?
更新に適用される許可基準は、適正原価に関する規定を含む第25条第1項の基準を参照します。具体的な確認資料や判定の方法は、今後の公表を確認してください。
9.まとめ
適正原価は、トラック運送事業者が法令を守り、必要な費用を確保しながら事業を続けるための制度です。標準的な運賃は交渉等の参考水準で、適正原価は改正法に基づく受託・委託の運賃・料金の規律に関係します。具体的な算定方法や運用を確認しつつ、自社原価、運賃・料金、契約内容を整理しておきましょう。
島岡和雄行政書士事務所は、一般貨物自動車運送事業を専門に、許可更新制度や法改正に関する情報を継続して確認し、運送事業者の実務に役立つ情報を提供しています。